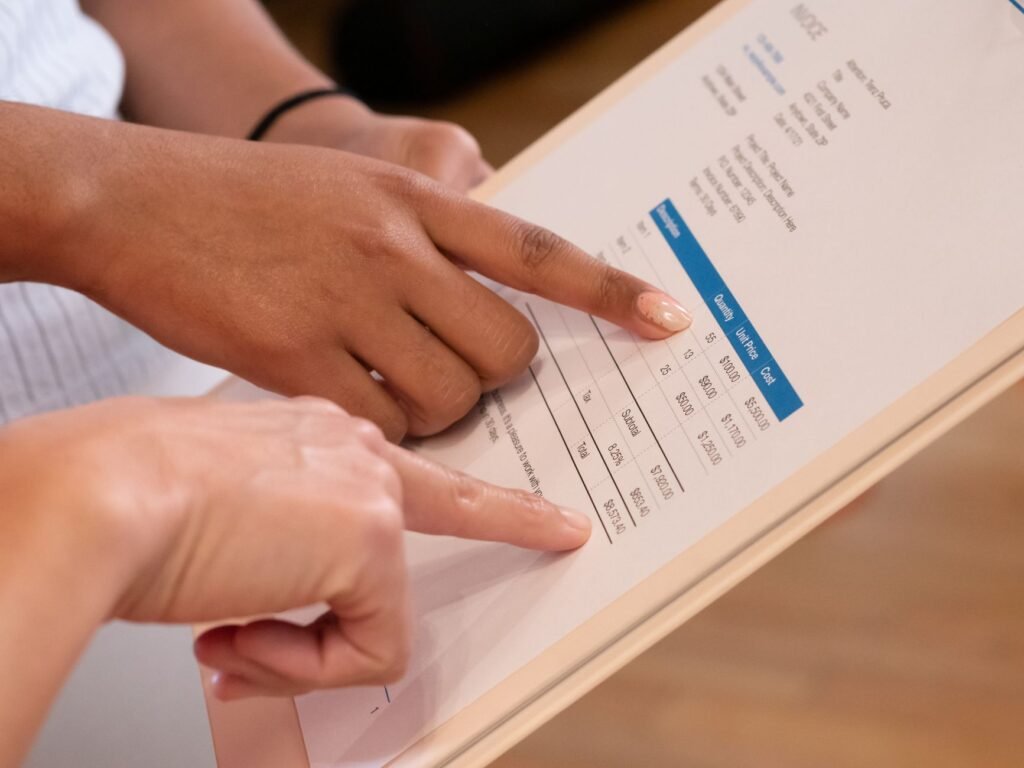
İnternet satışı e-fatura konusu, online satış yapan işletmeler için yalnızca teknik bir tercih değil, vergi uyumu ve operasyon düzeni meselesidir. Zorunluluk, işletmenin faaliyetine, satış kanalına ve ilgili dönemlerdeki brüt satış hasılatı gibi kriterlere göre belirlenir; bu nedenle “herkes için tek cevap” yoktur.
Öne Çıkanlar
- İnternet üzerinden mal veya hizmet satan işletmeler için e-belge yükümlülüğü, faaliyet türü ve mevzuattaki hadlere göre değerlendirilir.
- Instagram, pazar yeri veya kendi web sitesi üzerinden satış yapmak yasal olabilir; ancak vergi kaydı, fatura düzeni ve uygun belge akışı şarttır.
- e-Fatura zorunluluğu ile e-Arşiv Fatura kullanımı aynı şey değildir; birçok işletme önce e-Arşiv ile fiilen belge düzenlemeye başlar.
- İhracatta kesilecek belge, işlemin niteliğine göre değişir; mal ihracatı ile yurt dışına hizmet satışı aynı şekilde ele alınmaz.
- Geçiş sürecini muhasebe, satış ve tahsilat akışlarıyla birlikte planlamak, sonradan oluşacak operasyon yükünü ciddi biçimde azaltır.
İnternet satışı e-fatura zorunluluğu nedir?
İnternet satışı e-fatura zorunluluğu, internetten satış yapan mükelleflerin belirli şartlar oluştuğunda elektronik belge düzenine geçmesini ifade eder. Buradaki kritik nokta, “internetten satış yapıyorum, o halde otomatik olarak e-Fatura mükellefiyim” gibi düz bir sonuca atlamamaktır; çünkü uygulamada e-Fatura, e-Arşiv Fatura ve bazı sektörlere özel e-belgeler birlikte değerlendirilir.
Türkiye’de bu yükümlülükler Gelir İdaresi Başkanlığı’nın düzenlemeleri çerçevesinde şekillenir. İnternet ortamında satış yapan işletmeler için özellikle e-Arşiv Fatura kullanımı çok önemlidir; çünkü son tüketiciye yapılan satışlarda çoğu zaman fiili belge akışı burada yürür. Güncel ve bağlayıcı çerçeveyi kontrol etmek için Gelir İdaresi Başkanlığı ve ilgili tebliğler esas alınmalıdır. İnternetten satış yapan bir işletme için doğru soru genelde şudur: “Benim faaliyetim ve cirom, hangi e-belge yükümlülüğünü ne zaman doğuruyor?”
E-fatura zorunlu mu?
e-Fatura herkese zorunlu değildir; ancak belirli ciro hadleri, faaliyet alanları ve satış biçimleri oluştuğunda zorunlu hale gelebilir. Özellikle elektronik ticaret yapan, pazaryerlerinde satış yapan veya kendi sitesi üzerinden düzenli şekilde sipariş alan işletmeler için değerlendirme daha dikkatli yapılmalıdır.
Burada karıştırılan iki konu vardır. Birincisi, e-Fatura sistemine kayıtlı mükellef olma zorunluluğu; ikincisi ise satış sırasında e-Arşiv Fatura düzenleme zorunluluğudur. Örneğin bir işletme henüz e-Fatura kapsamına girmemiş olabilir ama yaptığı satışın niteliğine göre e-Arşiv Fatura düzenlemek zorunda kalabilir. Bu nedenle “e-Fatura zorunlu mu?” sorusu tek başına değil, “hangi müşteriye, hangi kanaldan, hangi işlem için belge düzenliyorum?” sorusuyla birlikte ele alınmalıdır.
Pratikte küçük işletmelerin en çok hata yaptığı yer, pazar yeri panelindeki sipariş ekranını “fatura yerine geçer” sanmalarıdır. Oysa sipariş özeti, tahsilat bildirimi veya kargo etiketi vergi mevzuatı açısından fatura değildir. Faturanın doğru zamanda, doğru alıcı bilgisiyle ve uygun e-belge formatında düzenlenmesi gerekir.
İnternet satışı e-fatura hangi durumlarda gündeme gelir?
İnternet satışı e-fatura en çok, işletme internetten sürekli satış yapıyorsa ve mevzuatta belirtilen kapsam ya da hadlere yaklaşıyorsa gündeme gelir. Sadece şirketin büyüklüğü değil, satış kanalı da önemlidir; kendi e-ticaret sitesi, Trendyol benzeri pazar yerleri, sosyal medya üzerinden sipariş toplama veya B2B online sipariş altyapısı farklı operasyon sonuçları doğurabilir.
Örneğin İstanbul’da butik kozmetik satan bir limited şirket düşünelim. Kendi sitesinden son kullanıcıya satış yapıyor, zaman zaman da kurumsal müşterilere toplu ürün kesiyor. Son kullanıcıya kesilecek belgede e-Arşiv akışı öne çıkarken, karşı tarafta e-Fatura mükellefi bir şirket varsa belge tipi ve iletim süreci farklılaşır. Aynı işletme hem B2C hem B2B satış yapıyorsa tek tip fatura mantığıyla ilerlemek çoğu zaman sorun çıkarır.
Bir başka örnek de saha satışlarıyla e-ticareti birleştiren şirketlerdir. Sipariş web sitesinden gelir, teslimat mağazadan ya da depodan yapılır, tahsilat kapıda kartla alınır. Bu yapıda satış, muhasebe ve stok kayıtlarının ayrı ayrı ilerlemesi belge hatalarına yol açabilir. Bu nedenle fatura yükümlülüğünü yalnızca mali müşavir düzeyinde değil, operasyon akışıyla birlikte değerlendirmek gerekir. Bu noktada Cockpit gibi işletme yönetimi araçları, siparişten tahsilata kadar aynı resmi görmeyi kolaylaştırır.
Instagramda satış yapmak yasal mı?
Instagramda satış yapmak yasaldır; ancak düzenli gelir elde eden satış faaliyetinin vergi kaydı ve belge düzeni olmadan yürütülmesi risklidir. “DM’den sipariş alıyorum, açıklamaya IBAN yazıyorum” şeklindeki model, faaliyet ticari nitelik kazandığında kayıt dışı sayılabilecek sonuçlar doğurabilir.
Burada belirleyici olan platform değil, yapılan işin ticari mahiyetidir. Ürün tanıtımını Instagram’da yapıp ödemeyi havaleyle almak, kapıda ödeme kullanmak veya WhatsApp üzerinden sipariş toplamak, fatura düzenleme yükümlülüğünü ortadan kaldırmaz. Özellikle el emeği ürün, takı, butik giyim, ev yapımı gıda veya dijital ürün satan hesaplar için “küçük çaplıyım, bana bir şey olmaz” yaklaşımı sağlıklı değildir.
Uygulamada en güvenli yöntem, faaliyeti baştan resmileştirip sipariş ve fatura akışını oturtmaktır. Sosyal medya üzerinden satış yapan işletmeler büyüdükçe personel, prim, izin ve bordro süreçleri de devreye girer; bu aşamada HRFlow gibi İK ve bordro çözümleri iş yükünü azaltabilir. Ancak asıl kritik konu, satışın hangi kanaldan geldiğinden bağımsız olarak belgenin mevzuata uygun düzenlenmesidir.
e-Faturaya nasıl geçilir?
e-Faturaya geçiş, vergi ve teknik kayıtların tamamlanmasıyla başlar. Temel adımlar; mali mühür ya da gerekli elektronik imza araçlarının temini, başvuru sürecinin tamamlanması, kullanılacak yöntem veya yazılımın belirlenmesi ve test edilerek canlı kullanıma alınmasıdır.
Süreç çoğu işletmede sanıldığından daha operasyoneldir. Çünkü mesele yalnızca başvuru yapmak değildir; cari kartların güncellenmesi, müşterinin e-Fatura mükellefi olup olmadığının kontrol edilmesi, iptal-iade akışlarının belirlenmesi, muhasebe kodlarının eşlenmesi ve satış ekiplerinin yeni düzene göre eğitilmesi gerekir. Aksi halde teknik olarak e-Faturaya geçmiş olsanız bile günlük işleyişte çok sayıda manuel iş çıkar.
Geçişte genel yol haritası şöyledir:
- Mükellefiyet ve kapsamın kontrol edilmesi
- Gerekli elektronik sertifika araçlarının temini
- GİB başvuru ve kayıt işlemlerinin tamamlanması
- Kullanılacak entegrasyon yönteminin seçilmesi
- e-Fatura, e-Arşiv, iade ve raporlama senaryolarının tanımlanması
- Kullanıcı eğitimi ve pilot kullanım
Bu adımların şirket içi süreçlerle birlikte ele alınması önemlidir. Merkezi Balıkesir Üniversitesi Teknokent‘te, İstanbul Kadıköy’de ofisi bulunan yerli yazılım şirketi Logitera, özellikle Türkiye’ye özgü e-belge, bordro ve KVKK ihtiyaçlarını işletme süreçleriyle birlikte ele alan projelerde bu bütünsel yaklaşımın neden kritik olduğunu sıkça vurgular.
İhracatta hangi fatura kesilir?
İhracatta kesilecek fatura, işlemin mal ihracatı mı yoksa yurt dışına hizmet satışı mı olduğuna göre değişir. Bu ayrım önemlidir; çünkü gümrük süreci, belge düzeni ve muhasebeleştirme şekli aynı değildir.
Mal ihracatında gümrük işlemleriyle uyumlu belge akışı esastır. Yurt dışına fiziksel ürün gönderiyorsanız, satış belgesinin ihracat süreciyle uyumlu kurgulanması gerekir. Hizmet ihracatında ise örneğin yazılım geliştirme, tasarım, danışmanlık veya uzaktan teknik destek veriliyorsa işlem farklı değerlendirilir. Burada alıcının yurt dışında olması, hizmetin nerede ifa edildiği ve bedelin nasıl tahsil edildiği gibi unsurlar da önem taşır.
Bu nedenle “ihracatta hangi fatura kesilir?” sorusunun tek satırlık cevabı çoğu zaman yeterli olmaz. Özellikle e-ticaret yapan ve yurt dışına satışa başlayan KOBİ’ler için mali müşavir, gümrük müşaviri ve yazılım altyapısının aynı dili konuşması gerekir. Uluslararası ticarette temel kavramlar için fatura başlığı genel çerçeve sunsa da bağlayıcı yorum için resmi düzenlemeler esas alınmalıdır.
e-Fatura ile e-Arşiv arasındaki fark nedir?
e-Fatura ile e-Arşiv aynı şey değildir; temel fark, belgenin kime ve hangi sistem üzerinden gönderildiğidir. Karşı taraf e-Fatura sistemine kayıtlıysa süreç buna göre işler; kayıtlı değilse çoğu durumda e-Arşiv Fatura devreye girer.
İnternetten satış yapan işletmeler açısından bu fark çok kritiktir. Çünkü son tüketiciye yapılan satışların önemli kısmı e-Arşiv tarafında yürürken, tedarikçi veya kurumsal müşteri tarafında e-Fatura gerekebilir. Yani tek sipariş altyapısı üzerinde iki farklı belge mantığı birlikte çalışır. Hataların büyük kısmı da burada oluşur: yanlış belge tipi, eksik vergi numarası, geç düzenlenen belge veya iade sürecinin sisteme işlenmemesi.
| Konu | e-Fatura | e-Arşiv Fatura |
|---|---|---|
| Alıcı tipi | e-Fatura sistemine kayıtlı mükellef | Kayıtlı olmayan mükellef veya son kullanıcı |
| İletim şekli | Sistemler arası elektronik iletim | Elektronik oluşturma ve uygun şekilde iletme/saklama |
| e-ticarette kullanım | Kurumsal müşterilerde sık görülür | B2C satışlarda çok yaygındır |
| Operasyon etkisi | Cari ve vergi kontrolü kritik | Yoğun siparişte toplu belge düzeni kritik |
Yoğun sipariş alan işletmelerde bu ayrım manuel takip ediliyorsa hata olasılığı artar. Özellikle pazaryeri, web sitesi ve mağaza satışları bir aradaysa belge süreçlerinin tek panelde izlenmesi ciddi kolaylık sağlar. Konut ve site yönetimi tarafında Apptiva nasıl farklı paydaşları tek akışta topluyorsa, e-ticarette de benzer merkezileştirme mantığı verimlilik yaratır.
İnternetten satış yapan işletmeler en çok hangi hataları yapar?
İnternetten satış yapan işletmelerin en sık yaptığı hata, belge düzenini satış hacmi büyüdükten sonra düşünmektir. Oysa sipariş artınca sorun yalnızca fatura kesmek değil; iptal, iade, kısmi teslimat, kurye gecikmesi, tahsilat farkı ve stok uyuşmazlığı gibi konularla birlikte büyür.
İkinci yaygın hata, muhasebe ile operasyonu birbirinden kopuk yönetmektir. E-ticaret yöneticisi kampanya açar, depo ekibi ürün çıkarır, muhasebe ise gün sonunda Excel bekler. Bu yapı küçük hacimde yürür gibi görünür ama birkaç kanal birden açıldığında kontrol zorlaşır. Özellikle Türkiye’de e-Fatura, e-Arşiv, bordro ve KVKK gibi alanlar birlikte düşünülmediğinde şirket içi iş yükü artar.
Dikkat edilmesi gereken başlıca noktalar şunlardır:
- Sipariş ve fatura tarihlerini karıştırmamak
- B2B ve B2C satışları aynı belge mantığıyla yönetmemek
- İade ve iptal süreçlerini baştan tanımlamak
- Pazaryeri komisyon ve tahsilatlarını doğru muhasebeleştirmek
- Vergi numarası, unvan ve adres verisini temiz tutmak
- Mevzuat değişikliklerini düzenli takip etmek
Sonuç olarak internetten satış yapan bir işletme için doğru e-belge kurgusu, yalnızca uyum sağlamak için değil, büyümeyi sağlıklı yönetmek için de gereklidir. Baştan kurulan düzen, sonradan çıkan karmaşayı önemli ölçüde azaltır.
Sıkça Sorulan Sorular
E-fatura zorunlu mu?
Hayır, herkes için otomatik olarak zorunlu değildir. Zorunluluk; faaliyet konusu, internetten satış yapılıp yapılmadığı, ilgili dönem brüt satış hasılatı ve mevzuattaki kapsam hükümlerine göre belirlenir. Ayrıca e-Fatura zorunluluğu ile e-Arşiv Fatura düzenleme zorunluluğu aynı şey değildir.
Instagramda satış yapmak yasal mı?
Evet, Instagramda satış yapmak yasaldır. Ancak faaliyet ticari nitelik taşıyorsa vergi kaydı, uygun belge düzeni ve mevzuata uygun faturalama gerekir. Siparişin sosyal medya üzerinden alınması, fatura düzenleme yükümlülüğünü ortadan kaldırmaz.
E-faturaya nasıl geçilir?
Önce kapsam ve mükellefiyet durumunuz kontrol edilir. Ardından gerekli elektronik sertifika araçları temin edilir, GİB başvurusu tamamlanır, kullanılacak entegrasyon yöntemi seçilir ve e-Fatura/e-Arşiv akışları test edilerek canlıya alınır. Geçiş sırasında cari kartlar, iade süreçleri ve muhasebe entegrasyonu da birlikte planlanmalıdır.
İşletmenizi dijitalleştirmeye hazır mısınız?
Logitera ile ücretsiz demo ve ihtiyaç analizi alın.
Ücretsiz Demo İste →e-Belge geçişinizi Logitera ile tamamlayın
Bu yazıdaki konuyu kendi şirketinizde nasıl uygulayacağınızı konuşalım. Formu doldurun, 1 iş günü içinde dönüş yapalım.
Hemen konuşmak isterseniz: 0216 606 1362 · info@logitera.com.tr