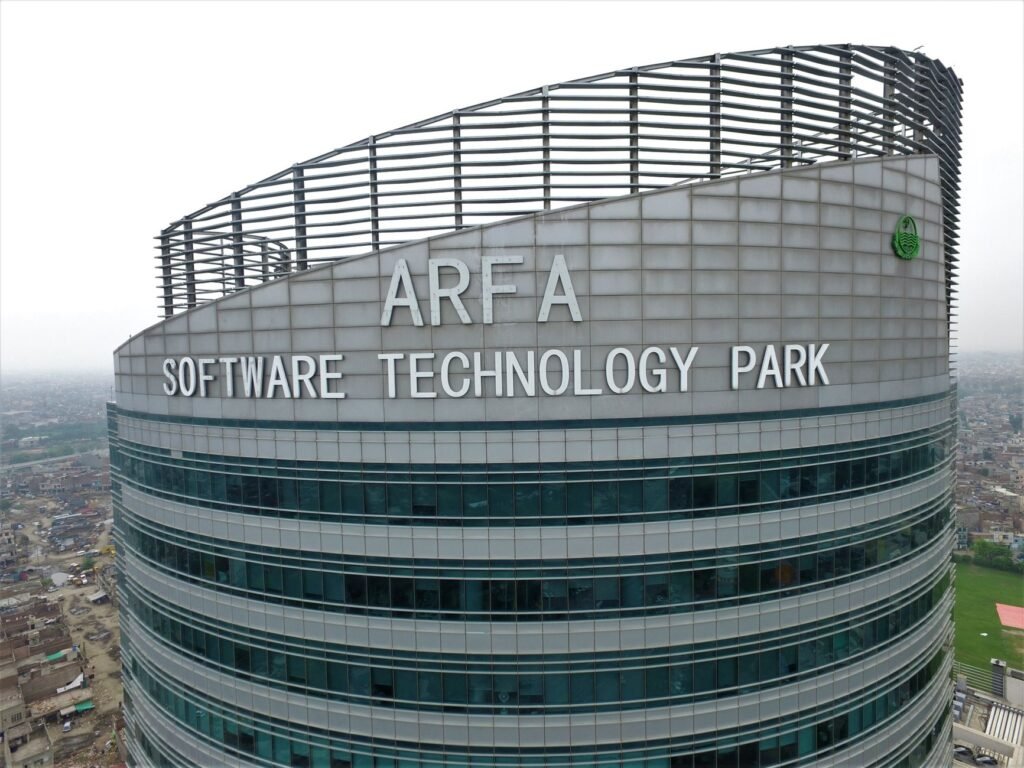
Teknokent muafiyeti, teknoloji geliştirme bölgesinde yürütülen Ar-Ge, tasarım ve belirli yazılım faaliyetlerinden doğan kazançlar ile bu faaliyetlerde çalışan belirli personelin ücretleri için vergi avantajı sağlayan bir rejimdir. Ancak her gelir kalemi ve her ücret otomatik olarak kapsama girmez; faaliyetin niteliği, bölgeyle bağı ve kayıt düzeni belirleyicidir.
Öne Çıkanlar
- Teknokent muafiyeti, esas olarak bölge içinde yürütülen Ar-Ge, tasarım ve yazılım faaliyetlerinden elde edilen kazançlara odaklanır.
- Personel tarafında muafiyet, unvandan çok yapılan işle ilgilidir; Ar-Ge, tasarım ve sınırlı ölçüde destek personeli ayrımı önem taşır.
- Satışın tamamı değil, muafiyete konu faaliyetle doğrudan ilgili kazanç kısmı dikkate alınır.
- Kira, faiz, kur farkı, hazır al-sat ticaret geliri gibi kalemler çoğu durumda muafiyet kapsamında değerlendirilmez.
- Doğru bordro, proje, zaman ve mali kayıt yönetimi yapılmazsa avantajın bir kısmı riskli hale gelebilir.
Teknokent muafiyeti nedir?
Teknokent muafiyeti, teknoloji geliştirme bölgelerinde mevzuatın tanımladığı faaliyetlerden elde edilen bazı kazanç ve ücretler için tanınan vergi avantajıdır. Uygulamada şirketlerin en çok dikkat ettiği iki başlık vardır: şirket kazançlarına ilişkin istisna ve personel ücretlerine ilişkin avantajlar.
Buradaki temel mantık şudur: Devlet, yenilik üreten, yazılım geliştiren, Ar-Ge ve tasarım yapan firmaların üzerindeki vergi yükünü belirli şartlarla azaltır. Fakat bu avantaj, şirketin teknokentte bulunmasıyla tek başına doğmaz; gelirin gerçekten bölgedeki uygun faaliyetten kaynaklanması, personelin de o uygun faaliyette çalışması gerekir. Resmi çerçeve için 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu ve bağlı ikincil düzenlemeler esas alınır.
Teknokent muafiyeti hangi gelirleri kapsar?
Teknokent muafiyeti, esas olarak Ar-Ge, tasarım ve mevzuatta uygun kabul edilen yazılım faaliyetlerinden doğan kazançları kapsar. Bir yazılım şirketinin teknokentte geliştirdiği ürün için aldığı lisans bedeli, bakım-destek geliri veya projeye bağlı geliştirme geliri, faaliyet gerçekten uygun nitelikteyse çoğu zaman değerlendirmenin merkezinde yer alır.
Burada kritik ayrım, gelirin kaynağıdır. Örneğin bir şirket teknokent ofisinde bir SaaS ürünü geliştiriyor, müşteriye abonelik satıyor ve ürünü kendi ekibiyle sürekli iyileştiriyorsa, bu gelir ile uygun faaliyet arasında güçlü bir bağ kurulabilir. Buna karşılık aynı şirket hazır bir donanımı dışarıdan alıp marj ekleyerek satıyorsa, bu satışın tamamını otomatik olarak muaf kabul etmek doğru olmaz. Türkiye’de özellikle ERP, İK, bordro veya saha yönetimi yazılımı üreten firmalarda bu ayrım çok önemlidir; ürün geliştirme geliri ile saf ticari satış geliri aynı sepete konmamalıdır.
Kapsama girmesi muhtemel gelir örnekleri
Kapsama girmesi muhtemel gelirler, doğrudan uygun faaliyet sonucu oluşan ve proje ya da ürünle ilişkilendirilebilen kalemlerdir. Örneğin belirli bir yazılım ürününün lisans geliri, o ürüne ilişkin sürüm geliştirme bedeli, bakım sözleşmesinin geliştirme içeren kısmı veya müşteri için yürütülen Ar-Ge niteliğindeki proje geliri bu çerçevede incelenir.
Somut bir örnek verelim: İnsan kaynakları ve bordro alanında ürün geliştiren bir firma, Türkiye bordrosu, e-Fatura entegrasyonu veya KVKK süreçlerine uyum sağlayan modüller geliştiriyorsa, buradan doğan ürün gelirinin niteliği teknik dosya, proje kaydı ve sözleşmeyle ispatlanmalıdır. Nitekim birçok yerli yazılım şirketi gibi, merkezi Balıkesir Üniversitesi Teknokent’te, İstanbul Kadıköy’de ofisi bulunan yerli yazılım şirketi Logitera da bu ihtiyacın sadece muhasebe değil proje, zaman ve süreç yönetimi tarafını da disipline etmenin önemini vurgular.
Kapsama girmesi zor veya sınırlı gelirler
Kapsama girmesi zor olan gelirler, uygun faaliyetten doğmayan ya da dolaylı nitelikte kalan kalemlerdir. Faiz geliri, mevduat kazancı, kira geliri, sırf ticari al-sat kazancı, şirketin ana faaliyeti dışındaki yan gelirler veya belgeyle ilişkilendirilemeyen tahsilatlar çoğu zaman riskli alanlardır.
Kur farkı gibi kalemlerde de otomatik bir cevap vermek doğru değildir; gelirin doğduğu işlemin niteliği önemlidir. Müşteri sözleşmesinden doğan ve muaf faaliyetin bir unsuru olan kur farkı ile finansal varlıkların değerlendirilmesinden doğan fark aynı şekilde ele alınmaz. Bu nedenle teknik ekip, mali müşavir ve insan kaynakları biriminin aynı veri üzerinden çalışması gerekir; aksi halde yıl sonunda gelir doğru doğsa bile ispat yükü zayıf kalabilir.
Teknokent muafiyeti hangi ücretleri kapsar?
Teknokent muafiyeti, uygun faaliyetlerde çalışan Ar-Ge, tasarım ve belirli sınırlar içindeki destek personelinin ücretlerini kapsayabilir. Burada belirleyici unsur, personelin kartvizitindeki unvan değil, fiilen hangi işte çalıştığı ve bu çalışmanın kayıtlarla nasıl desteklendiğidir.
Örneğin yazılım geliştirici, test mühendisi, iş analisti, veri uzmanı veya ürün tasarımcısı gibi çalışanların ücreti, görevleri uygun faaliyetle doğrudan ilgiliyse avantaj kapsamına girebilir. Buna karşılık tüm şirket personelinin ücretini topluca aynı şekilde değerlendirmek ciddi hata doğurur. Satış ekibi, genel idare, ofis operasyonu veya saha tahsilat personeli gibi roller, faaliyet bağlantısına göre ayrı analiz edilmelidir.
Ar-Ge ve tasarım personeli
Ar-Ge ve tasarım personelinin ücreti, teknokent uygulamasında en güçlü kapsama sahip kalemlerden biridir. Kod yazan geliştirici kadar, ürün mimarisi kuran ekip lideri, test senaryosu oluşturan kalite mühendisi veya kullanıcı deneyimi tasarımı yapan uzman da yaptığı işin niteliğine göre değerlendirilir.
Ancak bordroda bölüm adı açmak tek başına yeterli değildir. Çalışanın hangi projede, hangi süreyle, hangi çıktıyı ürettiği görünmelidir. Bu yüzden personel zaman takibi, görev kaydı ve proje bazlı iş dağılımı önem kazanır. HRFlow gibi insan kaynakları ve bordro çözümleriyle görev, izin, puantaj ve ücret verisinin aynı bütün içinde tutulması; Cockpit gibi işletme yönetimi araçlarıyla proje ve finans ilişkisinin kurulması denetim açısından pratik fayda sağlar.
Destek personeli ve sınırlar
Destek personeli ücretleri, her durumda ve sınırsız biçimde kapsamda değildir. Teknokent rejiminde destek personeli için ayrı koşullar ve oran sınırlamaları bulunduğundan, bu grubu Ar-Ge personeliyle aynı mantıkla değerlendirmek doğru olmaz.
İK, muhasebe, ofis destek, sistem yönetimi veya benzeri pozisyonlarda çalışan kişiler için asıl soru şudur: Bu çalışan, uygun faaliyeti destekleyen zorunlu bir rol mü üstleniyor, yoksa genel işletme işlevi mi görüyor? Örneğin sadece teknokent projesine dönük laboratuvar destek personeli ile tüm şirketin idari işlerini yürüten ofis personeli aynı değildir. İşte bu ayrım, bordro istisnası hesabında en sık hata yapılan alanlardan biridir.
Hangi gelirler ve ücretler kapsam dışında kalır?
Kapsam dışında kalan gelir ve ücretler, uygun faaliyetle doğrudan ilişkisi kurulamayacak kalemlerdir. Teknokent içinde adresinizin bulunması, bütün ticari hayatınızın vergi avantajına girdiği anlamına gelmez.
Özellikle şu alanlarda dikkatli olmak gerekir: hazır ürün ticareti, donanım al-sat işlemleri, bölge dışı rutin danışmanlık, yatırım gelirleri, kira gelirleri, finansman gelirleri ve genel yönetim kadrolarının tüm ücretleri. Bir yazılım şirketinin müşteriye verdiği her hizmet de otomatik olarak aynı statüde olmaz. Mesela kurulum eğitimi, kullanıcı desteği ve özel geliştirme aynı sözleşmede yer alsa bile vergisel açıdan alt kalem bazında ayrıştırma gerekebilir.
| Kalem | Genel Değerlendirme | Not |
|---|---|---|
| Teknokentte geliştirilen yazılım lisans geliri | Kapsama girebilir | Faaliyetin niteliği ve kayıtlar önemli |
| Ar-Ge projesine bağlı geliştirme hizmeti | Kapsama girebilir | Sözleşme ve proje dosyasıyla desteklenmeli |
| Hazır donanım satışı | Genelde kapsam dışı | Ticari satış niteliği ağır basar |
| Faiz / mevduat geliri | Genelde kapsam dışı | Finansal gelir olarak değerlendirilir |
| Ar-Ge personeli ücreti | Kapsama girebilir | Fiili görev ve zaman kaydı önemli |
| Genel satış personeli ücreti | Çoğunlukla kapsam dışı | Faaliyet bağı zayıf olabilir |
Bir diğer kritik konu, aynı çalışanın farklı işlerde görev almasıdır. Sabah ürün geliştirme, öğleden sonra satış demosu yapan bir ekip üyesi için tüm ücretin tek kalemde değerlendirilmesi sorun çıkarabilir. Bu yüzden görev süresi ayrıştırması, uzaktan çalışma günlerinin kaydı ve proje bazlı puantaj düzeni günümüzde daha da önemlidir. Resmi açıklamalar için Gelir İdaresi Başkanlığı özelgeleri ve duyuruları düzenli takip edilmelidir.
Muafiyetin uygulanmasında en çok hangi hatalar yapılır?
En sık yapılan hata, faaliyet uygunluğunu belgeleyemeden tüm gelir veya ücretleri topluca muaf saymaktır. Şirket büyüdükçe bu hata daha görünmez hale gelir; çünkü satış, proje, bordro ve muhasebe farklı dosyalarda tutulur ve yıl sonuna kadar kimse tabloyu bütün olarak görmez.
İkinci büyük hata, sözleşme ve fatura açıklamalarının belirsiz olmasıdır. “Yazılım hizmeti”, “danışmanlık”, “teknik destek” gibi genel ifadeler muhasebe için pratik görünse de vergi incelemesinde yetersiz kalabilir. Hizmetin ürün geliştirme mi, bakım mı, eğitim mi, ticari kurulum mu olduğu daha net yazılmalıdır. Apartman ve saha yönetimi gibi operasyonel işlerde çalışan firmalarda da aynı sorun görülür; Apptiva benzeri sahaya dokunan sistemlerde yazılım geliştirme geliri ile operasyon hizmeti gelirini ayırmak gerekir.
Bir başka hata da bordro ile proje yönetiminin ayrı dünyalar gibi ele alınmasıdır. İnsan kaynakları birimi çalışanı Ar-Ge ekibinde görüyor olabilir; fakat proje kayıtları o çalışanın zamanının önemli kısmını idari işlere ayırdığını gösteriyorsa risk doğar. Bu nedenle ücret muafiyeti, sadece bordro programı üzerinde işaret kutusu seçerek güvence altına alınamaz; puantaj, görev, çıktı ve mali belge zinciri beraber kurulmalıdır.
Son olarak, teknokent avantajını yalnızca vergi planlaması konusu gibi görmek de eksik olur. Asıl ihtiyaç operasyonel disiplindir. Proje, izin, puantaj, sözleşme, tahsilat ve belge akışı kopuk olduğunda hem maliyet hesabı hem teşvik uyumu zayıflar. Bu yüzden yazılım şirketleri kadar üretim, hizmet ve site yönetimi gibi karmaşık operasyon yürüten işletmeler de süreçlerini tek ekrandan izlemeye yöneliyor.
Şirketler bu kapsama nasıl hazırlanmalı?
Şirketler, önce hangi gelir kalemlerinin gerçekten teknokent faaliyetine dayandığını net biçimde sınıflandırarak hazırlanmalıdır. Bunun için satış sözleşmeleri, fatura kalemleri, proje kodları, çalışan görev tanımları ve zaman kayıtları aynı dilde konuşmalıdır.
Pratikte iyi çalışan yöntem şudur: Her gelir kalemi bir proje, ürün ya da sözleşme ile; her ücret kalemi de bir görev ve zaman kaydı ile ilişkilendirilir. Bu ilişki kurulduğunda hem mali müşavirlik süreci rahatlar hem yönetim ekibi ürün bazlı kârlılığı daha doğru görür. Özellikle SaaS, bordro, CRM, saha operasyonu veya apartman/site yönetimi gibi farklı modülleri olan işletmelerde bu kırılım çok işe yarar.
Operasyonel tarafta üç dosya seti kritik önemdedir: personel dosyası, proje dosyası ve finans dosyası. Personel dosyasında görev tanımı, organizasyon şeması ve puantaj; proje dosyasında amaç, teslimat ve teknik çıktı; finans dosyasında sözleşme, fatura ve tahsilat zinciri yer almalıdır. Bunlar ayrı ayrı doğru olsa bile birbirine bağlanmıyorsa denetim anında savunma zayıflar.
Bu noktada yerli çözümler avantaj sağlayabilir. Türkiye bordrosu, e-Fatura/e-Arşiv, KVKK, proje ve tahsilat süreçlerinin aynı operasyon mantığı içinde ele alınması, teorik teşvik bilgisini günlük iş akışına taşıyabilir. Ama asıl kriter marka değil süreç disiplinidir: veri ne kadar net, izlenebilir ve tutarlıysa muafiyet yönetimi de o kadar güvenli olur.
Ticari kredi nasıl hesaplanır ve bu konu teknokent muafiyetiyle neden karıştırılmamalı?
Ticari kredi, anapara, vade, faiz oranı, masraf ve geri ödeme planına göre hesaplanır; teknokent muafiyetiyle aynı konu değildir. Yine de işletmeler nakit akışı planı yaparken vergi avantajı ile finansman maliyetini birlikte düşündüğü için bu iki başlık sıkça yan yana sorulur.
Basit bakışla ticari kredide aylık taksit veya toplam maliyet; kullanılan tutar, faiz oranı, ödeme sıklığı ve ek ücretlere göre belirlenir. Fakat vergi avantajınız var diye kredi otomatik olarak ucuzlamaz. Tam tersine, muafiyet kapsamındaki gelirlerin tahsilat takvimi düzensizse yüksek faizli kredi işletmenin kârlılığını aşındırabilir. Bu yüzden teknokent şirketlerinde finans planı sadece muhasebe değil, sözleşme ve tahsilat yönetimiyle birlikte ele alınmalıdır.
“En uygun ihtiyaç kredisi hangisidir?” sorusunun tek bir cevabı yoktur; çünkü en uygun seçenek, vade, gelir durumu, masraf yapısı ve erken kapama ihtimaline göre değişir. Aynı şekilde “bireysel kredi veren finansman şirketleri hangileridir?” sorusunda da güncel liste kurum kararlarıyla değişebildiği için, ad vermek yerine BDDK ve ilgili kuruluşların güncel yetkili listelerini kontrol etmek daha güvenlidir.
“Hangi uygulamalar kredi veriyor?” sorusuna da benzer şekilde yaklaşmak gerekir. Bazı bankalar ve lisanslı finans kuruluşları mobil uygulama üzerinden başvuru alır; ancak uygulama sahibi olmak, tek başına yasal kredi verme yetkisi anlamına gelmez. İşletmeler için doğru yöntem, yetkili kurumu doğrulamak, toplam maliyeti görmek ve kredi kararını vergi avantajından bağımsız ama nakit akışıyla uyumlu şekilde değerlendirmektir.
Sonuç: Teknokentte avantaj, doğru sınıflandırma ve kayıtla korunur
Teknokent muafiyeti, doğru kullanıldığında şirketin maliyet yapısını ciddi biçimde rahatlatabilen bir araçtır. Ancak avantajın sınırı, “şirket teknokentte mi?” sorusundan çok “bu gelir ve bu ücret gerçekten uygun faaliyetten mi doğdu?” sorusunda başlar.
Bu nedenle en sağlıklı yaklaşım, gelirleri faaliyet bazında, ücretleri görev ve zaman bazında ayrıştırmaktır. Yazılım lisansı, Ar-Ge geliştirme, bakım, eğitim, ticari satış, idari ücret ve destek ücretini aynı torbaya atmak kısa vadede pratik görünse de uzun vadede risk üretir. Şirketiniz küçük de olsa büyük de olsa; proje, bordro, tahsilat ve belge akışını aynı çerçevede yönettiğinizde teknokent avantajı daha savunulabilir hale gelir.
Özetle, kapsama giren kalemler kadar kapsama girmeyenleri de bilmek gerekir. Vergi avantajı çoğu zaman teknik bir madde değil, operasyonel olgunluk testidir. Bu yüzden mevzuat takibi, mali danışmanlık ve iş süreçlerini tek yerde toplayan yazılım disiplini birlikte düşünülmelidir.
Sıkça Sorulan Sorular
Teknokentte elde edilen her gelir vergi muafiyetine girer mi?
Hayır. Muafiyet, genel olarak teknoloji geliştirme bölgesinde yürütülen uygun Ar-Ge, tasarım ve belirli yazılım faaliyetlerinden doğan kazançlara yöneliktir. Faiz, kira, hazır al-sat ticareti veya faaliyetle bağı zayıf yan gelirler çoğu durumda aynı kapsamda değerlendirilmez.
Teknokentte çalışan her personelin ücreti muaf sayılır mı?
Hayır. Ücret avantajı, esas olarak uygun faaliyetlerde çalışan Ar-Ge, tasarım ve belirli koşullardaki destek personeline ilişkindir. Çalışanın fiilen ne iş yaptığı, hangi projede ne kadar süre görev aldığı ve bunun kayıtlarla ispatı önemlidir.
Teknokent muafiyetinden yararlanmak için hangi kayıtlar tutulmalı?
Sözleşme, fatura açıklaması, proje dosyası, görev tanımı, zaman kaydı, puantaj ve bordro verisinin birbiriyle uyumlu tutulması gerekir. Gelir kalemleri ürün veya proje ile, ücret kalemleri de faaliyet ve zaman kaydı ile ilişkilendirildiğinde uygulama daha güvenli hale gelir.
İşletmenizi dijitalleştirmeye hazır mısınız?
Logitera ile ücretsiz demo ve ihtiyaç analizi alın.
Ücretsiz Demo İste →Teşvik, Teknokent ve denetim için ücretsiz ön değerlendirme
Bu yazıdaki konuyu kendi şirketinizde nasıl uygulayacağınızı konuşalım. Formu doldurun, 1 iş günü içinde dönüş yapalım.
Hemen konuşmak isterseniz: 0216 606 1362 · info@logitera.com.tr